Размещение облигаций Европлан 001Р-11: выдачи снова растут, а деньги инвестору возвращаются уже через три месяца
Европлан, лизинговая компания для малого бизнеса из группы Альфа-Банка, через пять недель после выпуска на 12 млрд ₽ размещает 001Р-11: фиксированный купон 14,5–15%, срок 990 дней, 21% номинала возвращается через 90 дней, половина за год. Новый бизнес за девять месяцев вырос на 28%, в третьем квартале на 53%, а соседи по отрасли распродают изъятую технику. Разбор бизнеса, отчётности, ставки против своего прошлого выпуска и ВТБ Лизинга и рисков.
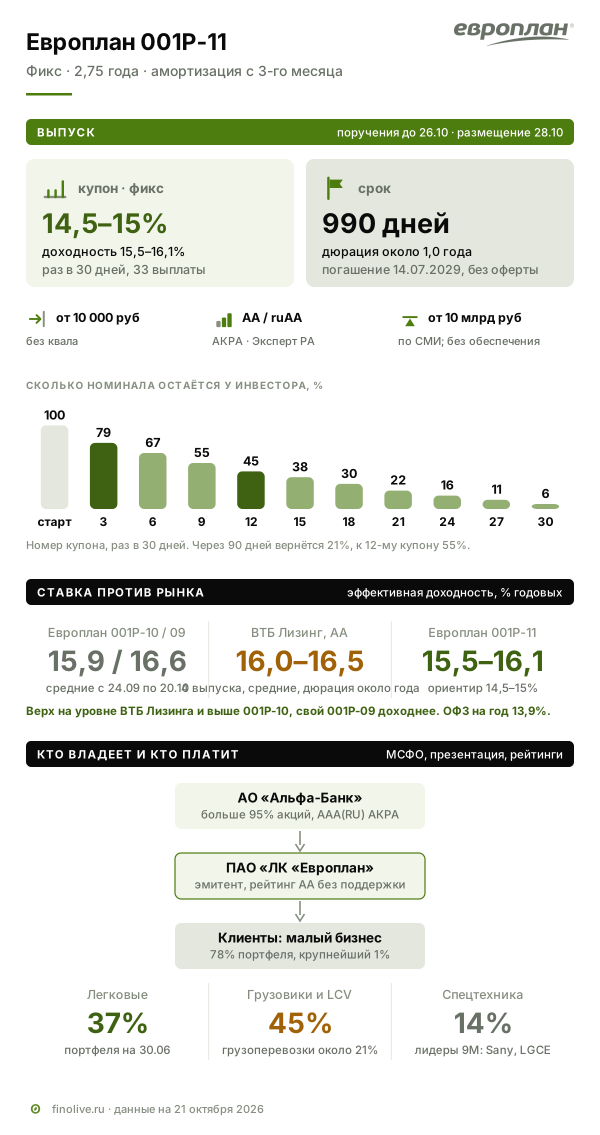
Европлан покупает машины, грузовики и спецтехнику и передаёт их малому бизнесу в лизинг, то есть в пользование с выкупом в конце договора. Месяц назад компания заняла на бирже 12 млрд ₽, хотя рассчитывала на сумму от 5 млрд и снова выходит с выпуском 001Р-11. Купон фиксированный, ориентир 14,5–15% годовых, выплата раз в 30 дней. Срок 990 дней, но долг гасится частями с самого начала: 21% номинала инвестор получит обратно через 90 дней, а больше половины к концу первого года.
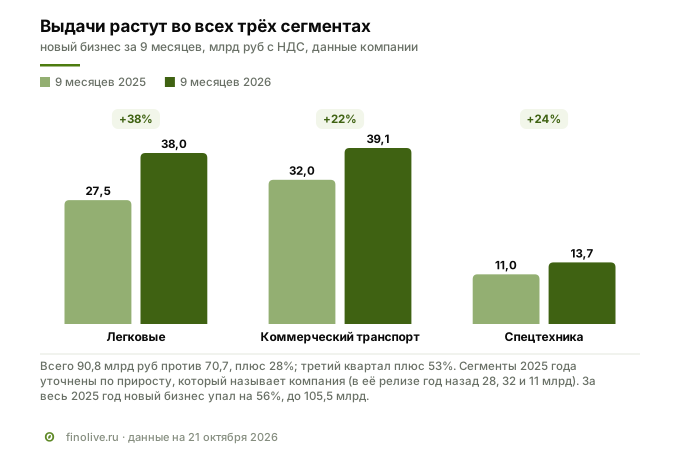
Повод занимать виден в операционных итогах. За девять месяцев 2026 года Европлан передал в лизинг техники на 90,8 млрд ₽, на 28% больше, чем годом раньше, в третьем квартале на 53% больше. Для рынка, где соседи по рейтингу распродают изъятые машины, а облигации одного из них торгуются по 65% номинала, это заметный разворот. Разбор о том, на чём держится этот рост, что осталось от кризиса 2025 года в отчётности и сколько рынок платит за риск Европлана.
Параметры выпуска
Параметры — из карточки размещения в Т-Инвестициях на 21 октября 2026 года. Решения о выпуске 001Р-11 на Московской бирже к этой дате ещё нет.
| Параметр | 001Р-11 |
|---|---|
| Купон | фиксированный на весь срок, ориентир 14,5–15% годовых; итог определит книга заявок |
| Ориентир по формуле | не выше доходности ОФЗ на сроке 1 год по кривой Московской биржи плюс 220 базисных пунктов |
| Доходность при цене 100 | 15,50–16,08% годовых с реинвестированием купона |
| Купонный период | 30 дней, 33 выплаты |
| Срок | 990 дней, погашение 14 июля 2029 года (расчёт по дате размещения), оферты нет |
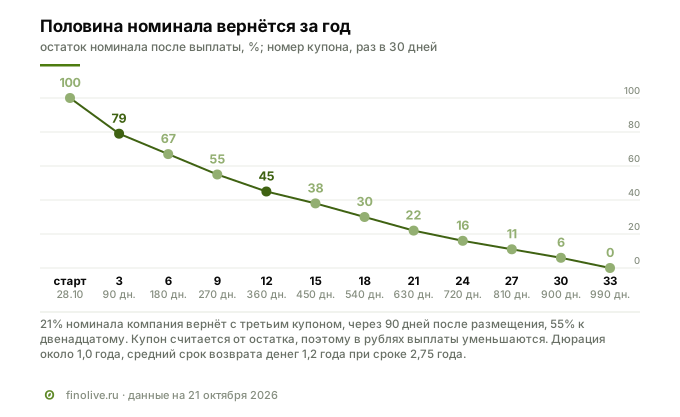
| Амортизация | 21% номинала в дату 3-го купона; затем 12, 12, 10, 7, 8, 8, 6, 5, 5% в даты 6, 9, …, 30-го; 6% в дату погашения |
| Номинал и минимальная сумма | 1 000 ₽; в Т-Инвестициях от 10 000 ₽ |
| Для кого | неквалифицированные инвесторы |
| Рейтинги эмитента | AA(RU) АКРА, 29.06.2026; ruAA «Эксперт РА», 22.04.2026; прогнозы стабильные |
| Сбор поручений | в Т-Инвестициях до 26 октября, 15:00 МСК |
| Размещение | 28 октября 2026 года |
| Объём | не менее 10 млрд ₽ — по данным агентства ПРАЙМ; компания объём не раскрывала |
Обеспечения нет: облигации — старший необеспеченный долг самой лизинговой компании, Альфа-Банк по ним не отвечает.
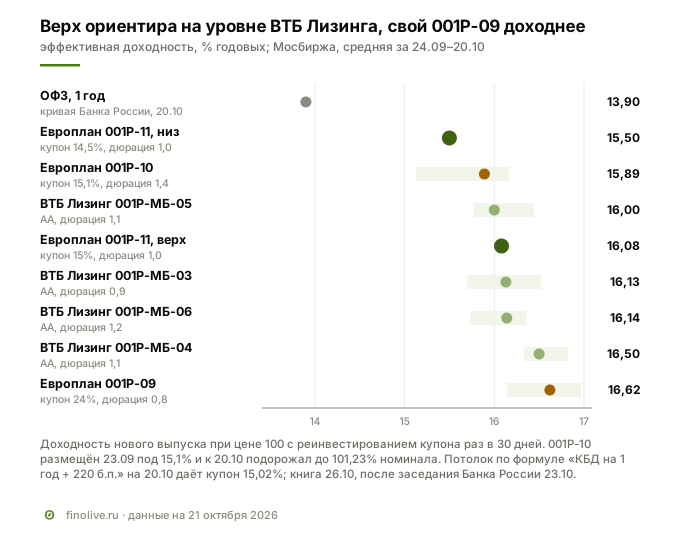
Базисный пункт — сотая доля процентного пункта, 220 б. п. = 2,2 п. п. На 20 октября доходность ОФЗ на год по кривой биржи составляла 13,90%. Вместе с 2,2 п. п. это 16,10% эффективной доходности, и при выплате раз в 30 дней ей соответствует купон 15,0%, ровно верх ориентира. Книга пройдёт 26 октября, через три дня после заседания Банка России. Если к этому дню доходность ОФЗ на год опустится на 0,25 п. п., потолок купона по формуле станет 14,8%, на 0,5 п. п. — 14,6%.
Чем зарабатывает Европлан
Лизинг похож на кредит на машину, только машина до конца договора принадлежит лизинговой компании. Европлан покупает автомобиль или технику у дилера, часто со скидкой производителя. Клиент вносит аванс и дальше каждый месяц платит за пользование, в среднем 30 месяцев, а в конце выкупает технику по оговорённой цене. Пока платежи идут, долг клиента уменьшается быстрее, чем дешевеет машина: по данным годового отчёта, ликвидный автомобиль за 30 месяцев сохраняет около 70% стоимости. Поэтому при неплатеже компания может забрать технику и продать её, вернув большую часть денег.
Заработок складывается из двух частей. Первая — разница между тем, что приносит портфель, и тем, во что обходятся деньги. В первом полугодии 2026 года портфель давал около 23,6% годовых, а долг стоил примерно 19,4% (оценка по процентным доходам и расходам МСФО к средним остаткам). Вторая часть — непроцентный доход, 49% операционного. За полугодие в него вошли 2,7 млрд ₽ за услуги для машины клиента — помощь на дороге, мониторинг, топливные карты, шинный сервис — и 1,7 млрд комиссий страховщиков, а также 3,0 млрд платежей за изменение и нарушение клиентами условий договоров и 0,7 млрд от продажи изъятой техники. Услуги считаются от машины, а не от остатка долга, поэтому непроцентный доход за год сократился на 6%, а процентный на 32%.
Что в лизинге. На 30 июня 2026 года 37,4% портфеля — легковые машины, 34,4% — грузовой транспорт, 10,9% — лёгкий коммерческий, 3,1% — автобусы, 13,5% — спецтехника. Около пятой части портфеля, по оценке «Эксперт РА», приходится на клиентов из грузовых перевозок.
Кто платит
Платят компании малого и среднего бизнеса: по данным Европлана, 78% портфеля — клиенты с годовой выручкой до 800 млн ₽. Крупнейший клиент занимает 1,0% портфеля, пятьдесят крупнейших вместе 8%. Портфель почти не зависит от судьбы одного заёмщика, зато целиком зависит от самочувствия малого бизнеса: когда ставки высокие, а заказов меньше, перевозчик или строитель первым делом перестаёт платить за технику.
Больше трети сделок за девять месяцев 2026 года, по данным компании, прошли с программами льготного лизинга Минпромторга России и Минпрома Беларуси, через которые государство компенсирует клиенту часть удорожания.
Отрасль: рынок восстанавливается неровно
2025 год для автолизинга был кризисным. Ключевая ставка 21% держалась до июня, начался кризис грузоперевозок, и, по оценке «Эксперт РА», новый бизнес на рынке лизинга упал на 40%. Европлан сократил выдачи сильнее рынка, на 56%, до 105,5 млрд ₽, и, по словам компании, сознательно ставил финансовую устойчивость выше доли рынка.
В 2026 году спрос возвращается, но неравномерно. Продажи новых легковых автомобилей за девять месяцев выросли на 8%, до 967,8 тыс., по данным «Автостата», а продажи новых крупных грузовиков упали на 15,4%, до 27,8 тыс. Европлан на этом фоне нарастил новый бизнес во всех трёх сегментах, и быстрее всего в легковом, плюс 38%.
Вторая черта рынка — распродажа изъятой техники. Как пишет сама компания в Telegram-канале для инвесторов, у лизинговых компаний «образовались очень большие стоки техники, которые нужно распродавать», и многие, включая Европлан, предлагают на неё выгодные условия. Доля техники с пробегом в новом бизнесе компании за несколько лет выросла примерно с 10% до 30%. Это и способ продать собственные запасы, и давление на цены подержанных машин для всех.
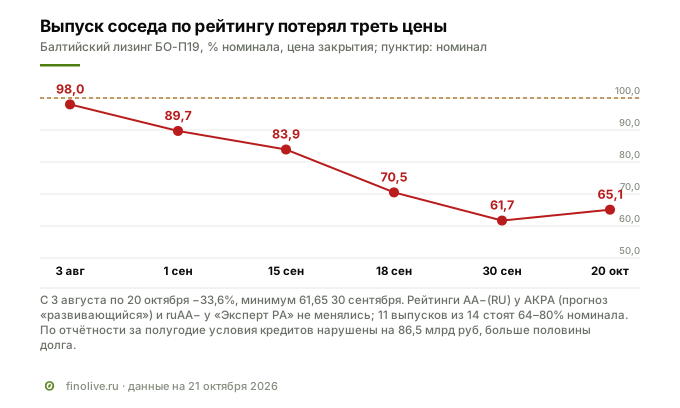
Третья — проблемы у части лизинговых компаний. Облигации Балтийского лизинга с рейтингом AA−, на ступень ниже Европлана, с августа резко подешевели: к 20 октября 11 выпусков из 14 стоили 64–80% номинала, а БО-П19 потерял треть цены, хотя рейтинги не менялись (прогноз АКРА «развивающийся» с декабря 2025 года). Небольшой «Соби-Лизинг» допустил дефолт и предложил держателям отложить погашение до конца 2030 года. По подсчёту Frank Media, только за неделю 12–16 октября на облигационном рынке случилось 23 дефолта и технических дефолта у 15 эмитентов, включая «Соби-Лизинг». Сравнение Европлана с соседями — ниже, в разделе «Конкуренты».
Кто владеет и кто управляет
С декабря 2025 года Европлан принадлежит Альфа-Банку. Прежний владелец, холдинг SFI, продал банку 87,5% акций, после обязательного предложения миноритариям доля банка превысила 95%. Акции остаются на Московской бирже под тикером LEAS. Альфа-Банк — крупнейший частный банк страны, 18 августа 2026 года АКРА повысило его рейтинг до AAA(RU).
Поручительства банка по облигациям нет. АКРА оценивает возможную поддержку материнской компании как очень высокую, но в рейтинге Европлана её не учитывает: AA(RU) отражает собственную устойчивость компании. Ссылаясь на указ президента № 73, компания не раскрывает материнскую компанию в отчётности МСФО, хотя сама пишет о группе Альфа-Банка в презентации для инвесторов. Из-за этого аудитор Б1 выразил мнение о годовой отчётности за 2025 год и вывод о полугодии 2026 года с оговоркой: он не смог проверить полноту раскрытия сделок со связанными сторонами. Оговорка касается раскрытия, а не цифр баланса и прибыли.
Генеральный директор — Илья Ноготков, с мая 2026 года; до этого он десять лет был заместителем и первым заместителем гендиректора. Прежний гендиректор Сергей Мизюра (2022–2026) перешёл в Альфа-Банк руководить объединённым лизинговым направлением группы и остался в совете директоров Европлана. Финансовый директор — Анатолий Аминов.
История и активы
Бизнес Европлана существует с 1999 года. В 2017 году лизинг выделили из холдинга, который позже стал SFI, в отдельное ПАО «ЛК «Европлан», к нему перешли все договоры и облигации. Портфель рос до 2024 года, за 2025 год сократился на треть, а за первое полугодие 2026 года ещё на 17%, до 139,5 млрд ₽ по данным компании — ниже уровня 2021 года.
Главный актив лизинговой компании — сам портфель договоров и техника в нём, а также сеть продаж: офисы в 84 городах, точки в дилерских центрах, агентская сеть. За девять месяцев 2026 года компания добавила 88 скидочных программ с производителями по 67 брендам и запустила льготный лизинг спецтехники при поддержке ДОМ.РФ. Стратегия на 2024–2028 годы — удвоить портфель и утроить доход от услуг для машин клиентов. На конец июня в компании работали 3 864 человека.
Что показало первое полугодие 2026 года
Свежая финансовая отчётность — МСФО за полугодие, следующая, за девять месяцев, по опыту прошлого года выйдет в конце ноября. Полугодие показало две разнонаправленные вещи.
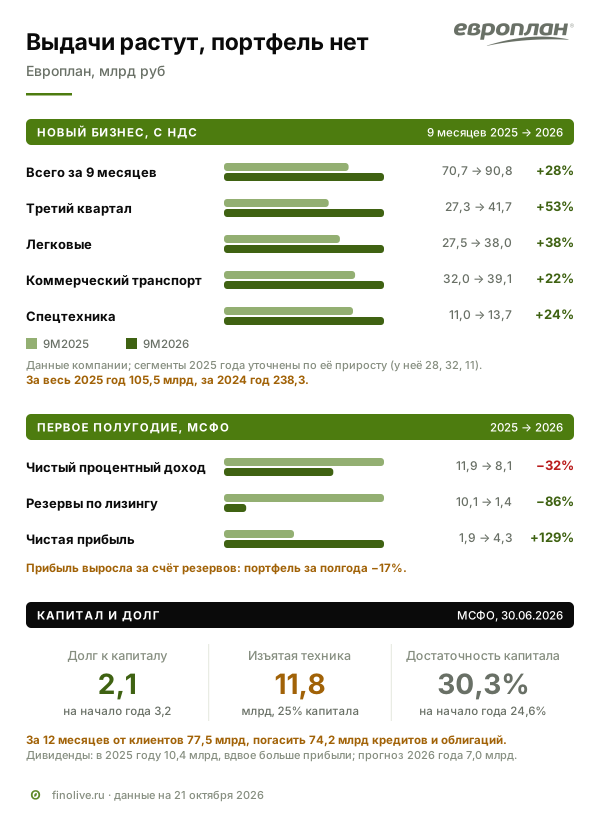
Портфель ещё сжимается, процентный доход падает. Клиенты гасили старые договоры быстрее, чем компания заключала новые. Вместе с портфелем сократился чистый процентный доход, на 32%, до 8,1 млрд ₽.
Прибыль выросла за счёт резервов. Резервы под убытки по лизингу за полугодие составили 1,4 млрд ₽ против 10,1 млрд годом раньше: доля проблемных договоров (стадия 3) снизилась с 4,6% до 3,8%, а новые договоры заключались строже: средний аванс, по данным «Эксперт РА», в 2025 году вырос до 28% против 20% годом раньше. Чистая прибыль выросла в 2,3 раза, до 4,3 млрд ₽, это около 19% капитала в пересчёте на год.
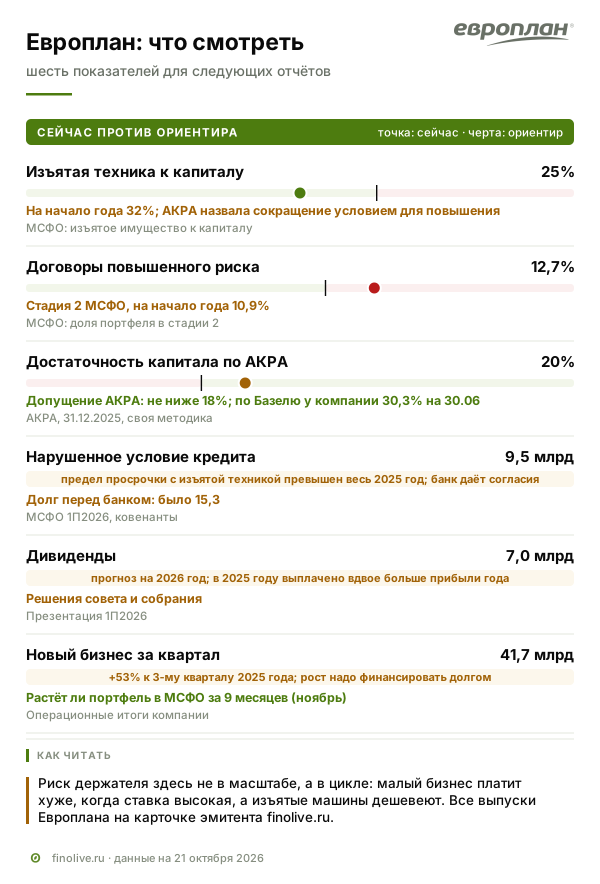
Убытки переехали в склад. Изъятой у должников техники на балансе 11,8 млрд ₽, четверть капитала, а на обесценение этих машин за полугодие начислено 2,5 млрд ₽ против 2,0 млрд годом раньше: пока техника ждёт покупателя, она дешевеет. По словам финансового директора, сток машин компании на продажу сократился с 16 млрд в мае 2025 года до около 11 млрд в середине сентября 2026 года; это управленческая оценка, а не МСФО. Одновременно выросла доля договоров с признаками повышенного риска (стадия 2 по МСФО), с 10,9% до 12,7% портфеля.
Девять месяцев добавили к этой картине операционную часть. Новый бизнес в третьем квартале составил около 41,7 млрд ₽ (расчёт: 90,8 млрд за девять месяцев минус 49,1 млрд за полугодие), это в 1,7 раза больше среднего квартала первого полугодия. Если выдачи держатся на таком уровне, сокращение портфеля почти остановится. Проверить это можно будет только по отчётности за девять месяцев.
Капитал, дивиденды и долг
Капитал за полугодие вырос до 47,2 млрд ₽, достаточность капитала по стандартам Базеля III — с 24,6% до 30,3%. Причина простая: прибыль добавляет капитал, а портфель, под который он нужен, уменьшается. Но капитал быстро уходит акционерам. В 2025 году компания выплатила 10,4 млрд ₽ дивидендов по итогам 2024 года и девяти месяцев 2025 года, вдвое больше прибыли 2025 года, а в презентации для инвесторов стоит прогноз выплат 7,0 млрд ₽ в 2026 году. Решений о дивидендах за 2026 год на 21 октября компания не публиковала.
У лизинговой компании долг и активы короткие: клиент гасит договор ежемесячно, и эти деньги идут на погашение кредитов. За ближайшие 12 месяцев, по МСФО на 30 июня, от клиентов ожидается 77,5 млрд ₽, а погасить нужно 51,1 млрд кредитов и 23,1 млрд облигаций. Пока портфель сжимается, денег клиентов на это хватает. Стоит выдачам расти, как платежей перестаёт хватать, и разницу приходится занимать: так было в 2024 году, когда портфель рос, а операционный поток был отрицательным.
Долг за полугодие сократился со 135,9 до 100,6 млрд ₽, на рубль капитала приходится 2,1 рубля долга против 3,2 в начале года. 93% кредитов дают пять банков, 25,7 млрд ₽ — материнская компания. В середине сентября Европлан продлил по одному кредитному договору срок выдачи траншей до апреля 2027 года и изменил ставку, а по другому соглашению снизил лимит.
Нарушенное условие кредита. Ковенант — финансовое условие кредитного договора, его нарушение даёт банку право потребовать деньги досрочно. По договору с одним банком в предел просроченной задолженности включается изъятая техника, и из-за роста изъятий Европлан превышал этот предел весь 2025 год и на 30 июня 2026 года. Банк на каждую квартальную дату даёт согласие не требовать погашения, долг перед ним сократился с 15,3 до 9,5 млрд ₽.
Что говорят агентства
АКРА 29 июня 2026 года подтвердило рейтинг AA(RU) со стабильным прогнозом. Улучшить оценку, по АКРА, может «существенное сокращение объема изъятого имущества на балансе», ухудшить — падение качества портфеля, ликвидности и достаточности капитала. «Эксперт РА» 22 апреля подтвердил ruAA со стабильным прогнозом, но понизил оценку качества активов «с комфортной до удовлетворительной». Новых действий по эмитенту с тех пор не было. Выпуск 001Р-10 в сентябре получил рейтинги AA(RU) и ruAA, на уровне компании. Ожидаемых рейтингов для 001Р-11 на 21 октября нет.
Зачем компании деньги
Цели выпуска в карточке не названы. О предыдущем выпуске финансовый директор сказал, что деньги пойдут на «дальнейшую помощь российским предпринимателям из секторов малого и среднего бизнеса в обновлении своих основных фондов». По отчётности и операционным итогам видны три причины.
- Рост выдач. Каждый новый договор компания оплачивает дилеру сразу, а деньги клиента получает частями 30 месяцев. Третий квартал с выдачами на 53% выше прошлогодних нужно финансировать.
- Погашения. В ближайшие 12 месяцев по МСФО к погашению 23,1 млрд ₽ облигаций, по трём выпускам идёт амортизация, а один выпуск, БО-07, погашен 29 сентября.
- Цена и источник денег. Долг обходится компании около 19% годовых, а купон 15% по верху ориентира дешевле. Облигации уменьшают зависимость от пяти банков.
Почему такая амортизация
У 001Р-10, размещённого в сентябре, номинал гасится только во второй год, с 14-го купона. У 001Р-11 наоборот: 21% уходит уже с третьим купоном, 55% к двенадцатому, а на последние полтора года остаётся небольшой хвост. Так выпуск повторяет поток денег самой компании: лизинговые договоры гасятся ежемесячно, и деньги клиентов идут на погашение долга.
Для инвестора это значит две вещи. Средний срок возврата денег около 1,2 года, дюрация около года, хотя формально срок 2,75 года: цена облигации меньше реагирует на ставки. Зато деньги придётся вкладывать заново, причём первые 21% — уже в январе 2027 года, по ставкам того времени.
С чем сравнивать ставку
Ориентир сравнивается по эффективной доходности, с реинвестированием купонов, на той же дюрации.
| Бумага | Рейтинг | Доходность, % | Дюрация, лет | К ОФЗ той же дюрации, б. п. |
|---|---|---|---|---|
| Европлан 001Р-11, ориентир 14,5–15% | AA | 15,50–16,08 | 1,0 | 156–214 |
| Европлан 001Р-10, книга 18.09, купон 15,1% | AA | 16,19 | 1,4 | 211 |
| Европлан 001Р-10 на бирже | AA | 15,89 | 1,4 | 169 |
| Европлан 001Р-09 на бирже, купон 24% | AA | 16,62 | 0,8 | 332 |
| ВТБ Лизинг 001Р-МБ-03…06 | AA | 16,00–16,50 | 0,9–1,2 | 210–265 |
| Совкомбанк Лизинг БО-П17 | AA− | 16,58 | 1,8 | 172 |
| ГТЛК БО 002P-08 | AA− | 16,40 | 1,4 | 215 |
Бумаги на бирже — средневзвешенные по обороту значения за 19 сессий с 24 сентября по 20 октября, премия — к кривой бескупонной доходности ОФЗ Банка России того же дня; 001Р-10 на книге — к кривой 18 сентября, новый выпуск — к кривой 20 октября. Рейтинг — наименьший из рейтингов эмитента у агентств в базе Finolive.
Верх ориентира, 15%, даёт доходность на уровне выпусков ВТБ Лизинга, лизинговой «дочки» госбанка, и выше средней доходности собственного 001Р-10 за месяц торгов. Свой же более старый выпуск 001Р-09 с купоном 24% рынок оценивает доходнее, 16,62%, хотя он короче. Низ ориентира, 14,5%, ниже всех бумаг в сравнении; по премии к ОФЗ он почти равен 001Р-10. Сам 001Р-10 в первый день торговался в среднем по 99,24% номинала, а к 20 октября подорожал до 101,23%. С июля ключевая ставка 14%, купон ориентира на 0,5–1,0 п. п. выше неё. Большинство опрошенных «Известиями» аналитиков ждут, что 23 октября ставку сохранят.
Конкуренты
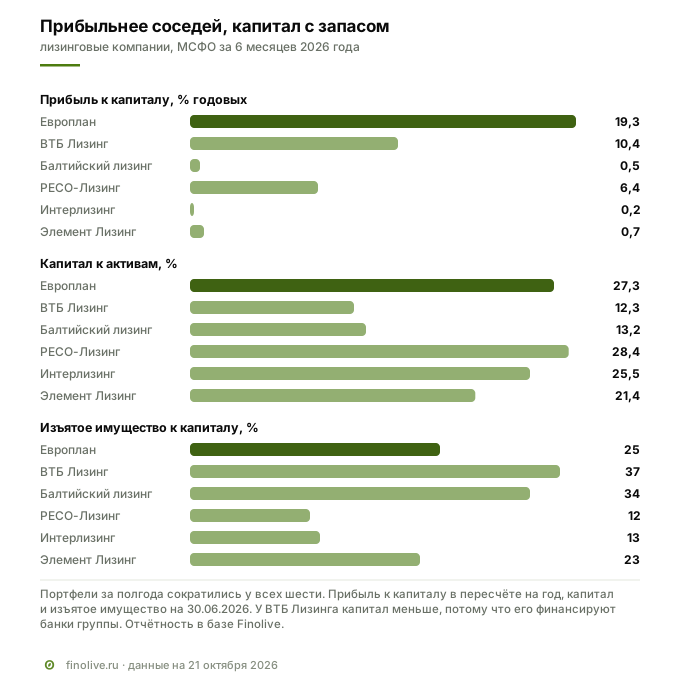
Отчётность за первое полугодие 2026 года в базе Finolive есть у пяти лизинговых компаний с рейтингами от A до AA. Показатели посчитаны по одной формуле.
| 6 месяцев 2026 | Европлан | ВТБ Лизинг | Балтийский лизинг | РЕСО-Лизинг | Интерлизинг | Элемент Лизинг |
|---|---|---|---|---|---|---|
| Портфель за полгода | −17% | −3% | −13% | −10% | −16% | −13% |
| Прибыль к капиталу, % годовых | 19,3 | 10,4 | 0,5 | 6,4 | 0,2 | 0,7 |
| Капитал к активам, % | 27,3 | 12,3 | 13,2 | 28,4 | 25,5 | 21,4 |
| Изъятое имущество к капиталу, % | 25 | 37 | 34 | 12 | 13 | 23 |
| Долг с нарушенными ковенантами, млрд ₽ | 9,5 | не раскрыто | 86,5 | не раскрыто | 6,1 | 0,4 |
Портфель — чистые инвестиции в лизинг до резерва, у ВТБ Лизинга вместе с займами клиентам.
Портфели сократились у всех, это черта рынка, а не одной компании. Прибыльностью Европлан выделяется: у трёх компаний из шести прибыль меньше процента капитала в пересчёте на год. По запасу капитала он рядом с РЕСО-Лизингом, ВТБ Лизинг работает с капиталом 12% активов, потому что его финансируют банки группы. По изъятой технике Европлан в середине: меньше, чем у ВТБ Лизинга и Балтийского лизинга, больше, чем у РЕСО-Лизинга и Интерлизинга.
Балтийский лизинг — пример того, как кризис отрасли доходит до облигаций. По отчётности за полугодие у него нарушены условия кредитов на 86,5 млрд ₽, больше половины долга, а прибыль упала почти до нуля. Облигации БО-П19 с 3 августа по 20 октября подешевели с 97,98% до 65,09% номинала. Европлан за то же полугодие сократил долг перед банком, условие которого нарушено, и нарастил прибыль.
Что говорит в пользу выпуска
- Масштаб и прибыль. Одна из крупнейших лизинговых компаний для малого бизнеса, самая прибыльная из шести в сравнении, капитал 27% активов.
- Выдачи снова растут. Новый бизнес за девять месяцев плюс 28%, за третий квартал плюс 53%, во всех трёх сегментах.
- Деньги возвращаются быстро. 21% номинала через 90 дней, 55% за год; дюрация около года, цена облигации мало зависит от ставок.
- Ставка на уровне сопоставимых. Верх ориентира даёт доходность на уровне ВТБ Лизинга и выше средней по 001Р-10.
- Сильный владелец. Альфа-Банк с рейтингом AAA(RU), хотя его поддержка в рейтинг Европлана не заложена.
Риски
Финансовый. Прибыль полугодия держится на снижении резервов, а процентный доход падает вместе с портфелем. Доля договоров с повышенным риском растёт, изъятой техники на четверть капитала. Дивиденды по прогнозу компании заберут 7,0 млрд ₽ в 2026 году, а рост выдач придётся финансировать долгом.
Рыночный. Купон фиксированный, но короткая дюрация делает риск роста ставок умеренным. Главное здесь — реинвестирование: если ставки снизятся, частичные погашения придётся вкладывать под меньший процент. Новые выпуски компании могут давить на цену: 001Р-10 в первый день торговался в среднем по 99,24% номинала.
Отраслевой. Продажи новых грузовиков за девять месяцев упали на 15%, около пятой части портфеля — клиенты из грузоперевозок. Распродажа изъятой техники всеми лизинговыми компаниями сразу снижает цену, по которой Европлан может вернуть деньги. Проблемы Балтийского лизинга и «Соби-Лизинга» бьют по доверию к отрасли и по доступу к деньгам.
Регуляторно-законодательный. Спрос на лизинг зависит от ключевой ставки и государственных программ, через которые прошло больше трети сделок. Компания в отчёте эмитента допускает введение надзора Банка России за лизингом. С 2027 года плановая индексация утилизационного сбора повысит его для коммерческого импорта примерно на 10% по легковым машинам и до 20% по части грузовиков и спецтехники.
Красные флаги: что отслеживать держателю
Явных признаков неплатежа нет: купоны за девять месяцев выплачены полностью, 5,6 млрд ₽. Что проверять в отчётности МСФО и рейтинговых действиях, — по граням карточки эмитента /issuers/60.
- «Кредитное качество» — изъятая техника. 11,8 млрд ₽, четверть капитала. АКРА называет её сокращение условием улучшения оценки, рост — плохой знак.
- «Денежная механика» — стадия 2 и резервы. Доля договоров повышенного риска выросла до 12,7%. Переход их в дефолт вернёт резервы, и прибыль полугодия не повторится.
- «Долговой профиль» — ковенант и линии. Нарушенное условие по кредиту на 9,5 млрд ₽ и согласия банка поквартально; невыбранные кредитные линии сократились со 188 до 121 млрд ₽.
- «Размер и устойчивость» — дивиденды и рост. Прогноз дивидендов 7,0 млрд ₽ и выдачи, растущие быстрее платежей клиентов. АКРА в рейтинге исходит из того, что её показатель достаточности капитала, 20% на конец 2025 года, не опустится ниже 18%.
- «История событий» — отрасль. Новости Балтийского лизинга и других лизинговых эмитентов: их распродажи бьют по цене изъятой техники.
МСФО за девять месяцев 2026 года, по опыту прошлого года, выйдет в конце ноября: главное в ней — начал ли расти портфель.
Итог
Европлан выходит из кризиса 2025 года в лучшей форме, чем часть отрасли: прибыль вернулась, капитал с запасом, выдачи растут быстрее рынка. Но рост прибыли пока объясняется меньшими резервами, портфель ещё не начал расти, а изъятая техника и нарушенное условие кредита остаются. Ориентир по верху на уровне ВТБ Лизинга и выше 001Р-10, но ниже собственного 001Р-09; по низу ниже всех бумаг в сравнении. Выпуск короткий по смыслу: половина денег вернётся за год.
Кому подойдёт. Инвестору, которому нужен фиксированный купон с ежемесячной выплатой на горизонте около года, который готов держать кредитный риск лизинговой компании для малого бизнеса и регулярно вкладывать заново частичные погашения.
Кому не подойдёт. Тому, кто хочет зафиксировать доходность на все 2,75 года: большая часть денег вернётся раньше. Тому, кто ищет премию за риск отрасли: по низу ориентира доходность ниже ВТБ Лизинга, а старый выпуск компании 001Р-09 на бирже даёт больше. И тому, кому важна поддержка банка-владельца: по облигациям отвечает только сама компания.
Вопросы и ответы
Отвечает ли Альфа-Банк по облигациям Европлана?
Нет. Эмитент — ПАО «ЛК «Европлан», поручительства банка нет. АКРА оценивает возможную поддержку материнской компании как очень высокую, но в рейтинге её не учитывает.
Почему купон считается от уменьшающегося номинала?
Компания возвращает долг частями: 21% номинала в дату третьего купона, дальше каждые 90 дней. Купон начисляется на непогашенную часть, поэтому выплаты в рублях уменьшаются, а процентная ставка остаётся прежней.
Что значит ориентир «КБД на сроке 1 год + 220 б. п.»?
Доходность выпуска не выше доходности ОФЗ на год по кривой Московской биржи плюс 2,2 п. п. На 20 октября это 16,10% эффективной доходности, или купон около 15%. Если до книги 26 октября доходности ОФЗ изменятся, потолок сдвинется вместе с ними.
Чем 001Р-11 отличается от 001Р-10?
001Р-10 размещён в сентябре на два года под 15,1%, номинал гасится только во второй год. У 001Р-11 срок 990 дней, но погашение начинается через 90 дней, поэтому деньги возвращаются быстрее: дюрация около года против 1,4.
Может ли компания погасить выпуск досрочно?
В решении о предыдущем выпуске 001Р-10 право досрочного погашения по усмотрению эмитента было предусмотрено, по номиналу с накопленным купоном в заранее определённые даты. Решение о выпуске 001Р-11 на 21 октября не опубликовано.
Смежные материалы
- Облигации Европлана 001Р-10: прибыль выросла в 2,3 раза, но в лизинге есть проблемы
- Амортизация номинала: как частичное погашение меняет денежный поток инвестора
- Виды доходности облигаций
- Карточка выпуска Европлан 001Р-11 и эмитента ПАО «ЛК «Европлан»
Finolive разбирает одно размещение каждый будний день — календарь книг заявок на /bonds.
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.