Структурные облигации: летом новых регистраций почти не было, в сентябре Сбербанк КИБ вернулся
С 8 мая до сентября 2026 года зарегистрирован всего один новый структурный выпуск, хотя за 2025 год их было 322; на биржу при этом всё лето выходили бумаги весенней партии Сбербанк КИБ. В сентябре банк зарегистрировал 20 новых. Разбор: как устроен инструмент, на что в нём ставят, сколько он приносил на самом деле и что видно в реестре.
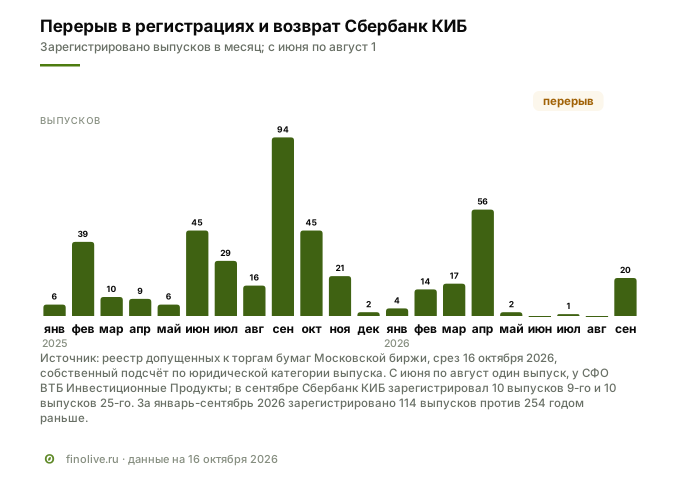
За 2025 год зарегистрировано 322 структурных выпуска, за январь–апрель 2026 ещё 91. После 8 мая новые регистрации почти остановились, до сентября — один выпуск. На биржу при этом всё лето выходили бумаги, зарегистрированные весной, а в сентябре Сбербанк КИБ зарегистрировал 20 новых. Разбор инструмента, который рос три года подряд, и того, что на самом деле видно в реестре.
Повод: летом почти не было новых регистраций
Регистрации шли лавиной. По реестру допущенных к торгам бумаг Московской биржи 11 выпусков зарегистрировано в 2022 году, 46 в 2023, 172 в 2024 и 322 в 2025. За январь–сентябрь 2026 их 114 против 254 за те же месяцы прошлого года.
В деньгах бум был ещё заметнее. По данным Банка России рынок структурных продуктов за три года вырос в 5,2 раза, с 357 до 1 869 млрд ₽, а эмиссия самих структурных облигаций поднялась с 82 млрд ₽ в 2022 году до 1 663 млрд ₽ в 2024 году.
Потом наступил перерыв. 22 апреля Сбербанк КИБ зарегистрировал за один день 56 выпусков — крупнейшую партию с середины 2024 года. Последняя регистрация на рынке перед перерывом — 8 мая, у Банка ВТБ — ещё 6 марта. С июня по август зарегистрирован один структурный выпуск, 30 июля его оформило специализированное финансовое общество «ВТБ Инвестиционные Продукты».
Рынок при этом не стоял. В список допущенных к торгам бумага попадает в день допуска, и с 9 мая по 8 сентября туда вошли 74 структурных выпуска, из них 57 у Сбербанк КИБ — в основном из апрельской партии. Новые бумаги выходили на биржу всё лето; не было новых регистраций.
В сентябре Сбербанк КИБ зарегистрировал следующую партию: 9 сентября — 10 выпусков серии CIB-SN-IND, 25 сентября — ещё 10 серии CIB-SN-CRO. Первый из них, «Сбер CIB-SN-IND-001S-670», начал размещаться 15 октября, погашение — в январе 2030 года. Банк ВТБ новых структурных выпусков с 6 марта не регистрировал.
Что такое структурная облигация
Статья 27.1-1 ФЗ «О рынке ценных бумаг» описывает облигации, дающие право на выплаты «в зависимости от наступления или ненаступления одного или нескольких обстоятельств». У типовой такой бумаги нет защиты капитала, и при погашении можно получить меньше номинала.
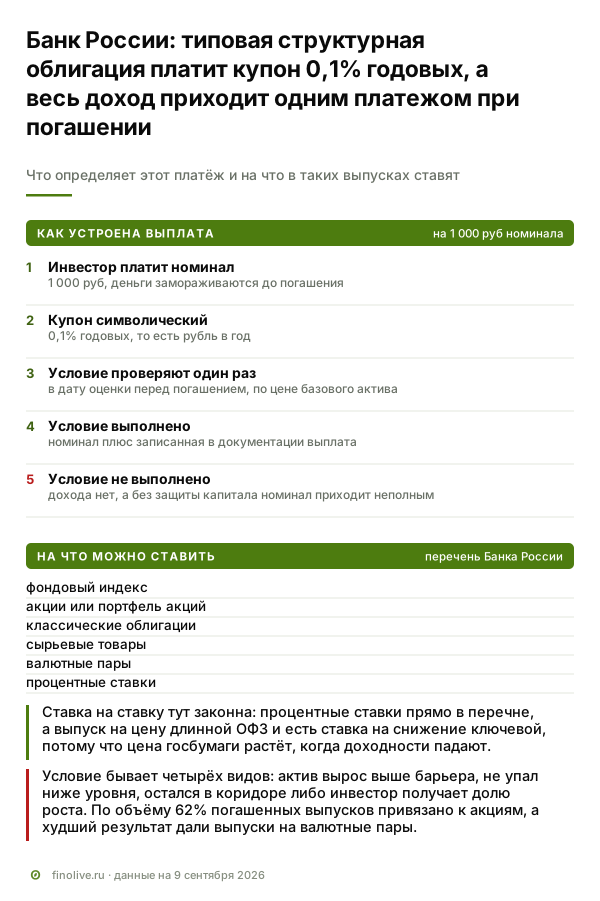
Как это работает. Инвестор платит номинал, обычно 1 000 ₽, и получает символический купон 0,1% годовых, то есть рубль в год. Весь доход приходит одним платежом при погашении и зависит от того, что случилось с базовым активом. Условие выполнено — инвестор получает номинал и обещанную выплату; не выполнено — доход нулевой, а по бумагам без защиты капитала и номинал приходит неполным.
На что можно ставить. Список базовых активов в обзоре Банка России такой: фондовый индекс, акции или их портфель, классические облигации, сырьевые товары, валютные пары, процентные ставки. Ставка на ставку здесь законна. Выпуск, привязанный к цене длинной ОФЗ, и есть ставка на то, куда пойдёт ключевая, потому что цена госбумаги растёт, когда доходности падают.
Условие бывает четырёх видов: базовый актив вырос выше барьера, не упал ниже уровня, остался в заданном коридоре либо инвестор получает долю его роста с коэффициентом участия.
Что покупали на самом деле. По расчёту регулятора 62% объёма погашенных выпусков привязано к динамике акций, а худший результат дали выпуски на валютные пары. У Сбербанк КИБ базовый актив закодирован в названии, и среди 199 выпусков с читаемым кодом на 9 сентября это индексы (82), облигации (43) и акции (40). Названия Банка ВТБ вида «С-1-1396» не говорят ни о чём, и без эмиссионной документации актив не восстановить.
Кто выпускает и сколько таких бумаг
По реестру допущенных бумаг Московской биржи на 16 октября 2026 структурных выпусков 670, это 17% всех облигационных строк реестра. Почти всё делают двое. У Сбербанк КИБ 517 выпусков, у Банка ВТБ 106, ещё 46 у одиннадцати специализированных финансовых обществ и один у ТБанка.
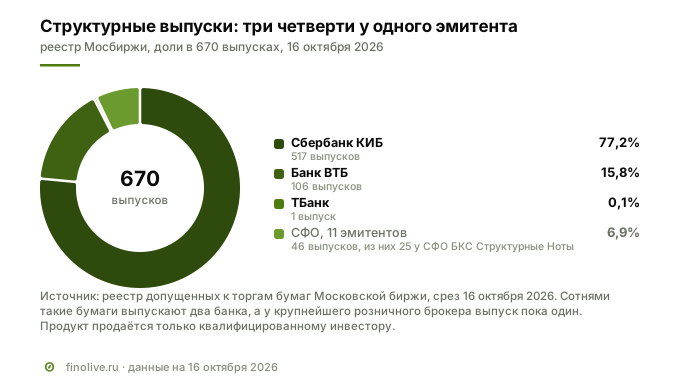
Среди специализированных финансовых обществ крупнейшее — «СФО БКС Структурные Ноты» с 25 выпусками из 46.
Показательна не концентрация сама по себе, а то, кто именно выпускает. Сотнями такие бумаги выпускают два банка, а у крупнейшего розничного брокера выпуск ровно один. Продукт не розничный по устройству продажи, хотя покупает его в итоге частный инвестор. Поэтому динамику рынка задаёт график двух эмитентов. Сбербанк КИБ регистрирует выпуски партиями с перерывами в месяц-два, а летом 2026 года перерыв растянулся на четыре с половиной месяца.
Ограничения жёстче, чем кажется
Все 670 выпусков реестра доступны только квалифицированному инвестору, без единого исключения — это отдельное поле реестра, а не оценка. Вторичный рынок конструкцией не предполагается, бумагу покупают, чтобы держать до погашения.
Реестр это подтверждает и цифрой. На 9 сентября на основной доске торговались 227 выпусков из 657 тогдашних, у остальных основного режима торгов не было. Номинал почти везде рублёвый. 646 выпусков в рублях, 23 в юанях и один в долларах.
Срок при этом длинный. По 526 выпускам с известной датой погашения на 9 сентября медиана составляла 3,5 года от регистрации. Деньги замораживаются на три с половиной года без права выйти по котировке. Банк России описывает эволюцию иначе. До 2024 типовой выпуск был длиннее трёх лет, а по мере роста рынка стали преобладать бумаги со сроком до года.
Чем такие бумаги кончались
Банк России разобрал выпуски, погашенные в 2022–2024 годах, и получил средневзвешенную по объёму фактическую доходность 3,2% годовых при медиане 5,1%. Ключевые информационные документы обещали покупателям 20–50% годовых в умеренном и позитивном сценариях.
Сравнение с безрисковой альтернативой регулятор приводит по годам размещения. Структурные облигации проиграли ОФЗ в каждом. У выпусков 2021 года 3,8% против 6,6%, у выпусков 2022-го 6,0 против 9,1, у выпусков 2023-го 5,5 против 9,7 и у выпусков 2024 года 4,8% против 16,4%.
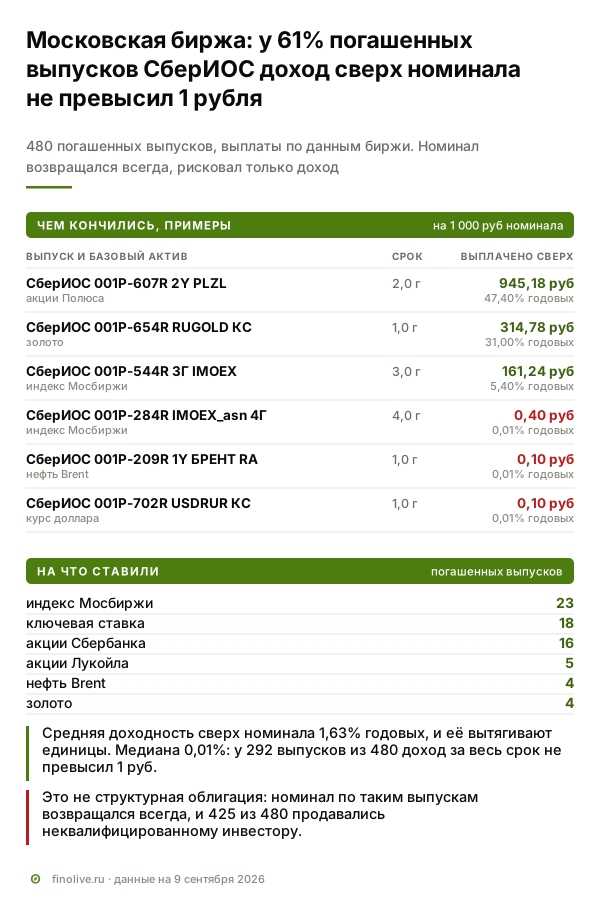
Соседний продукт с тем же итогом. Инвестиционные облигации Сбербанка устроены так же, но с защитой капитала. Юридически это обычные биржевые облигации, у ПАО Сбербанк структурных выпусков в реестре ноль, номинал по ним возвращается всегда, рискует только доход. Поэтому их продавали и неквалифицированному инвестору.
По данным Московской биржи погашено 480 таких выпусков, и по каждому видно, чем всё кончилось. Средний доход сверх номинала — 1,63% годовых при медиане 0,01%. У 292 выпусков из 480 он за весь срок не превысил 1 ₽ на 1 000 ₽ номинала.
Что известно о перерыве
Публичного объяснения нет. Перерыв не комментировали ни Банк России, ни биржа, ни сами эмитенты; не объявлено и о том, что изменилось к сентябрю.
Ставкой его объяснить не получается. Напрашивается объяснение ценой денег: при ключевой ставке 14,5% в мае обычная облигация давала двузначную доходность с заранее известным купоном, а структурная по замеру регулятора приносила 3,2% годовых и не давала выйти раньше срока. Но в сентябре, когда Сбербанк КИБ зарегистрировал новую партию, ключевая была 14%, почти та же.
Что видно из реестра. Сбербанк КИБ регистрирует выпуски партиями и затем выводит их на биржу. Апрельскую партию он допускал к торгам с мая до конца сентября, а новые регистрации появились, когда она подошла к концу. Серии CIB-SN он регистрировал и в 2025 году, так что сентябрьские выпуски — продолжение прежней линейки. Почему у Банка ВТБ регистраций нет с марта, публично не объяснено.
Данные реестра надо читать с поправкой в обе стороны. Ранние годы занижены, потому что погашенные из него выбывают. Свежие месяцы тоже недосчитаны. Бумага появляется в списке только после допуска к торгам, в медиане через 31 день после регистрации, а у каждого десятого выпуска — больше чем через полгода. После 9 сентября апрель 2026 года вырос в реестре с 49 до 56 выпусков, а июльский выпуск появился только с допуском 25 сентября. Значит, часть летних регистраций может проявиться позже, а сравнение 114 против 254 — грубая оценка спада.
Что это значит для инвестора в облигации
Во-первых, инструмент, который продавали как способ заработать больше обычной облигации, на длинной дистанции проигрывал ОФЗ каждый год. Это измерено регулятором, а не выведено из отдельных случаев.
Во-вторых, обещание в информационном документе и результат живут в разных мирах. Разрыв между «20–50% годовых в умеренном сценарии» и фактическими 3,2% — не рыночная неудача, а свойство конструкции, в которую встроено множество опционов и справедливая цена которой инвестору недоступна.
В-третьих, рынок держится на двух эмитентах. Перерыв в регистрациях на четыре с половиной месяца и возвращение одним днём по десятку выпусков показывают, что весь рынок зависит от графика одного-двух банков, и следить за ним проще всего по реестру Московской биржи.
Вопросы и ответы
Чем структурная облигация отличается от обычной
У обычной облигации купон и дата погашения известны заранее. У структурной купон символический, 0,1% годовых, а весь доход приходит одним платежом при погашении и зависит от того, выполнилось ли записанное в документации условие по базовому активу.
Кому доступны структурные облигации
Только квалифицированным инвесторам. Все 670 выпусков реестра Московской биржи имеют это ограничение без исключений. Вторичный рынок конструкцией не предполагается, продать бумагу до погашения по рыночной цене обычно не получится.
Почему летом 2026 года почти не регистрировали новые структурные выпуски
Публичного объяснения нет. С 8 мая до сентября зарегистрирован один выпуск, хотя на биржу всё лето выходили бумаги весенней партии Сбербанк КИБ. В сентябре банк зарегистрировал 20 новых при почти той же ключевой ставке. Причины перерыва эмитенты не называли.
Сколько на них зарабатывали
По замеру Банка России средневзвешенная фактическая доходность выпусков, погашенных в 2022–2024 годах, составила 3,2% годовых при медиане 5,1%. Это ниже доходности ОФЗ на сопоставимых сроках в каждый из четырёх годов размещения.
Смежные материалы
- Рынок прогнозов обогнал торговлю акциями в выручке Robinhood — почему структурная облигация не российский аналог событийного контракта.
- Жизненный цикл облигационного выпуска
- Источники дохода инвестора в облигации
Данные на 16 октября 2026 года: реестр допущенных к торгам бумаг Московской биржи, MOEX ISS, обзор Банка России «Структурные облигации: рыночная динамика, риски и доходность» (10.12.2025). Не является индивидуальной инвестиционной рекомендацией.
Разборы выходят сначала в канале
Статья в блоге — расширенная версия разбора, который вышел в канале Finolive в день открытия книги заявок.
Канал Finolive →По понедельникам план размещений недели, в течение недели разборы выпусков.